ඉගෙනුම් සටහන්
බදු: ඉල්ලුම හා සැපයුමට බලපෑම
වක්ර මාරු වීම, ගැනුම්කරු ගෙවන මිල, විකුණුම්කරු ලබන මිල සහ ගනුදෙනු ප්රමාණය මඟින් බද්දක වෙළෙඳපොළ බලපෑම තේරුම් ගනිමු.
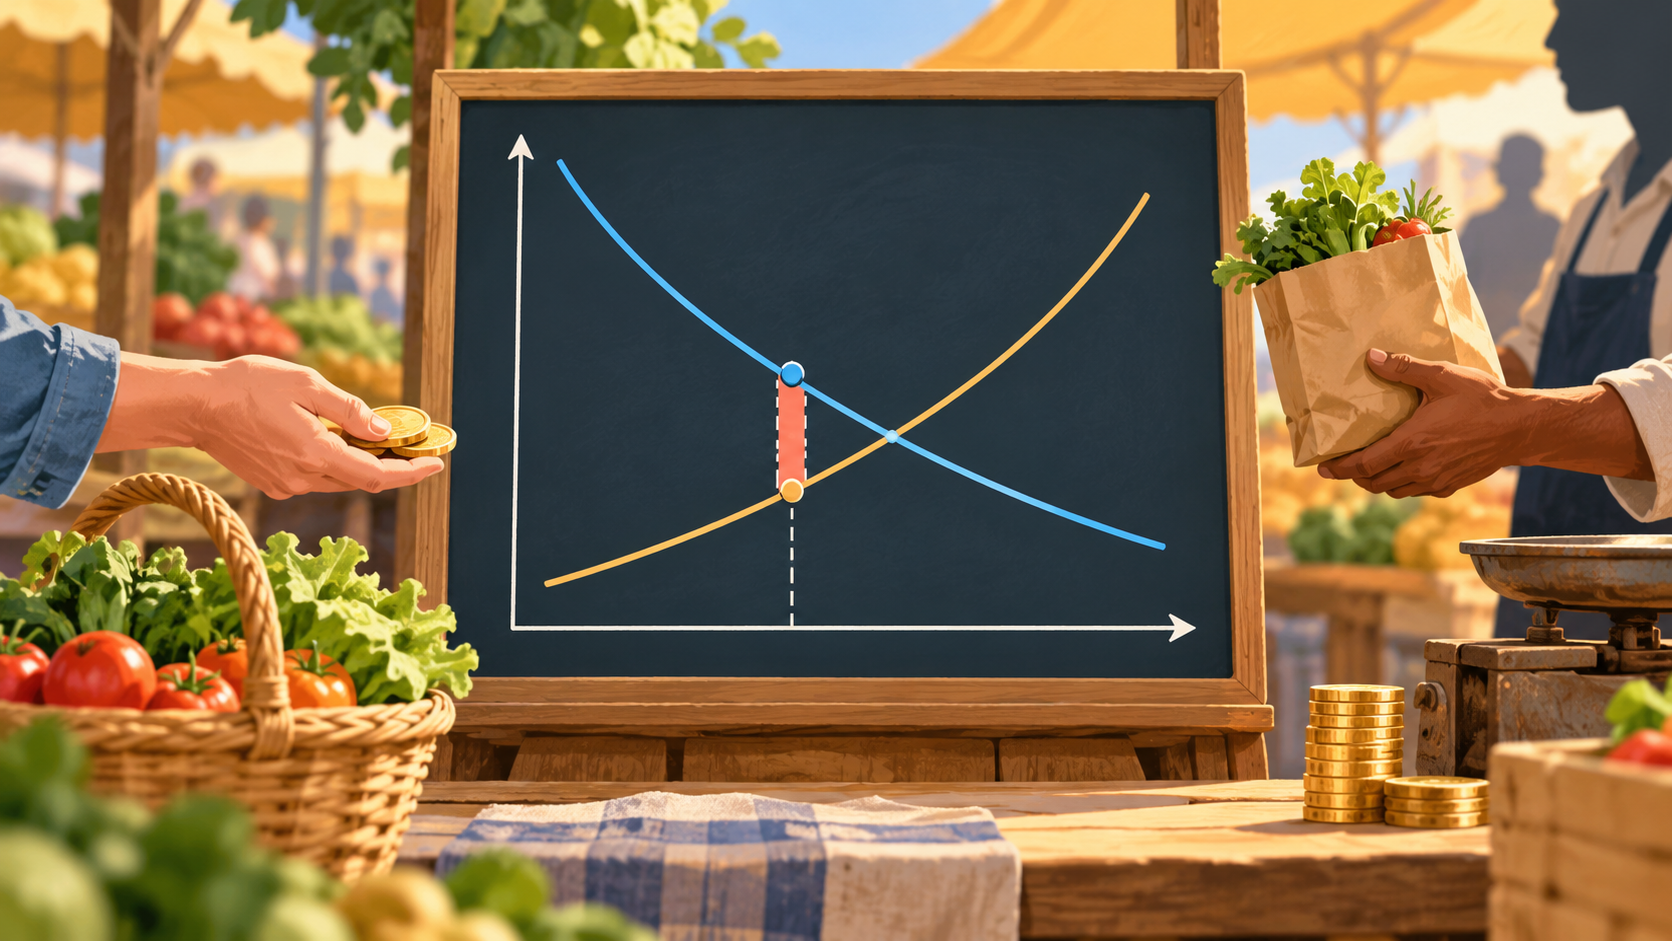 බද්දකින් ගැනුම්කරු ගෙවන මිල හා විකුණුම්කරු ලබන මිල අතර පරතරයක් ඇති වේ.
රජය භාණ්ඩයක් හෝ සේවාවක් මත බද්දක් පනවන්නේ ආදායම් රැස් කිරීම, අහිතකර පරිභෝජනය අඩු කිරීම හෝ වෙනත් ප්රතිපත්ති අරමුණක් සඳහාය. වෙළෙඳපොළක බද්දක බලපෑම තේරුම් ගැනීමට ඉල්ලුම, සැපයුම, මිල සහ ගනුදෙනු ප්රමාණය එකට බැලිය යුතුය.
මෙහි අවධානය යොමු කරන්නේ කුමන බද්දකටද?
මෙම පාඩමේ ප්රධාන අවධානය භාණ්ඩයකට ඒකකයකට පනවන වක්ර බද්ද වෙතය. උදාහරණ ලෙස ඉන්ධන, සිගරට්, බීම වර්ග හෝ වෙනත් භාණ්ඩ මත අයකරන බදු සිතන්න. මෙය ආදායම මත ගෙවන සෘජු බද්දකින් වෙනස්ය.
සැපයුමට ඇති බලපෑම
බද්දක් නිෂ්පාදකයාට හෝ විකුණුම්කරුට අයකරන විට, එක් ඒකකයක් වෙළෙඳපොළට ගෙන එන පිරිවැය ඉහළ යයි. ඒ නිසා එක් එක් මිල මට්ටමකදී සැපයීමට ඇති උනන්දුව අඩු වේ. රූපසටහනකදී මෙය සාමාන්යයෙන් සැපයුම් වක්රය ඉහළට හෝ වමට මාරු වීමක් ලෙස පෙන්වයි.
බද්ද පාරිභෝගිකයාගෙන් සෘජුව අයකරන ලෙස පෙනුණත්, වෙළෙඳපොළ ප්රතිඵලය සමානය: ගැනුම්කරු ගෙවන මුළු මිල සහ විකුණුම්කරුට ඉතිරි වන මුදල අතර බද්දට සමාන පරතරයක් ඇති වේ.
ඉල්ලුමට ඇති බලපෑම
බද්ද පමණක් පැනවීමෙන් ඉල්ලුම් වක්රය අනිවාර්යයෙන්ම මාරු නොවේ. එහෙත් ගැනුම්කරු ගෙවන මිල ඉහළ යන නිසා, පවතින ඉල්ලුම් වක්රය දිගේ ඉල්ලූ ප්රමාණය අඩුවීමක් සිදු වේ. එය ඉල්ලුම් වක්රය වමට මාරු වීමක් නොව, මිල වැඩිවීම නිසා වක්රය මත සිදුවන චලනයකි.
වෙළෙඳපොළ ප්රතිඵලය
- ගැනුම්කරුවන් ගෙවන මිල සාමාන්යයෙන් වැඩි වේ.
- විකුණුම්කරුවන්ට බද්දෙන් පසු ලැබෙන මිල අඩු වේ.
- ගනුදෙනු ප්රමාණය අඩු වේ.
- රජයේ බදු ආදායම එක් ඒකකයක බද්ද සහ අලෙවි වූ ඒකක ගණන ගුණ කිරීමෙන් ලැබේ.
ගැනුම්කරු ගෙවන මිල සහ විකුණුම්කරුට ලැබෙන මිල අතර වෙනස බද්දයි. බද්දෙන් පසු හුවමාරු වන ප්රමාණය පෙරට වඩා අඩු බැවින්, වෙළෙඳපොළේ සමස්ත ප්රතිලාභයෙන් කොටසක් අහිමි විය හැකිය.
ප්රායෝගික උදාහරණය
සීනි සහිත පානයක බෝතලයකට රු. 20ක බද්දක් පනවන බව සිතන්න. බද්දට පෙර බෝතලයක් රු. 200කට විකිණුණි. බද්දෙන් පසු ගැනුම්කරු ගෙවන මිල රු. 215ක් වන අතර, විකුණුම්කරුට බද්දෙන් පසු රු. 195ක් ඉතිරි වන අවස්ථාවක් ඇති විය හැකිය. රු. 15ක මිල වැඩිවීම ගැනුම්කරු දරා ඇති අතර රු. 5ක අඩුවීම විකුණුම්කරු දරා ඇත. දෙදෙනාම බදු බරෙන් කොටසක් දරයි.
බද්ද නීතියෙන් කාට අයකරන ලෙස සඳහන් වුවත්, සැබෑ බදු බර බෙදෙන්නේ ඉල්ලුම හා සැපයුමේ නම්යතාව අනුවය.
නම්යතාව සමඟ සම්බන්ධය
ඉල්ලුම අනම්යය නම්, ගැනුම්කරුවන් මිල වැඩි වුවත් විශාල ලෙස මිලදී ගැනීම අඩු නොකරන බැවින් බදු බරෙන් වැඩි කොටසක් ඔවුන් දරන්නට ඉඩ ඇත. ඉල්ලුම නම්යය නම්, ගැනුම්කරුවන්ට විකල්ප තිබෙන නිසා විකුණුම්කරුවන්ට බද්දේ වැඩි කොටසක් දරා ගැනීමට සිදු විය හැකිය.
විභාගයේදී රූපසටහන අඳින පියවර
- පහළට බෑවුම් වන ඉල්ලුම් වක්රය සහ ඉහළට නැඟෙන මුල් සැපයුම් වක්රය අඳින්න.
- බද්දෙන් පසු සැපයුම් වක්රය මුල් සැපයුම් වක්රයට ඉහළින් සමාන්තරව අඳින්න.
- නව සමතුලිත ප්රමාණය අඩු බවත්, ගැනුම්කරු ගෙවන මිල වැඩි බවත් පෙන්වන්න.
- මිල දෙක අතර සිරස් පරතරය බද්ද ලෙස ලකුණු කරන්න.
ඔබම පරීක්ෂා කර බලන්න
ඉන්ධන බද්දක් වැඩි වූ විට, රියදුරන් ගෙවන මිල, ඉන්ධන සැපයුම සහ මිලදී ගන්නා ඉන්ධන ප්රමාණය කෙසේ වෙනස් විය හැකිද? ඉල්ලුම අනම්යය නම් බදු බර වැඩියෙන් දරන්නේ කවුරුන්දැයි හේතුව සමඟ පැහැදිලි කරන්න.
මතක තබා ගන්න: වක්ර බද්දක් වෙළෙඳපොළේ මිල පරතරයක් ඇති කර, ගනුදෙනු ප්රමාණය අඩු කරයි.