ඉගෙනුම් සටහන්
පිරිවැය සහ ආදායම: බේකරියක තීරණ
ස්ථාවර හා විචල්ය පිරිවැය, මුළු ආදායම සහ ලාභය කුඩා බේකරි ව්යාපාරයක උදාහරණයෙන් තේරුම් ගනිමු.
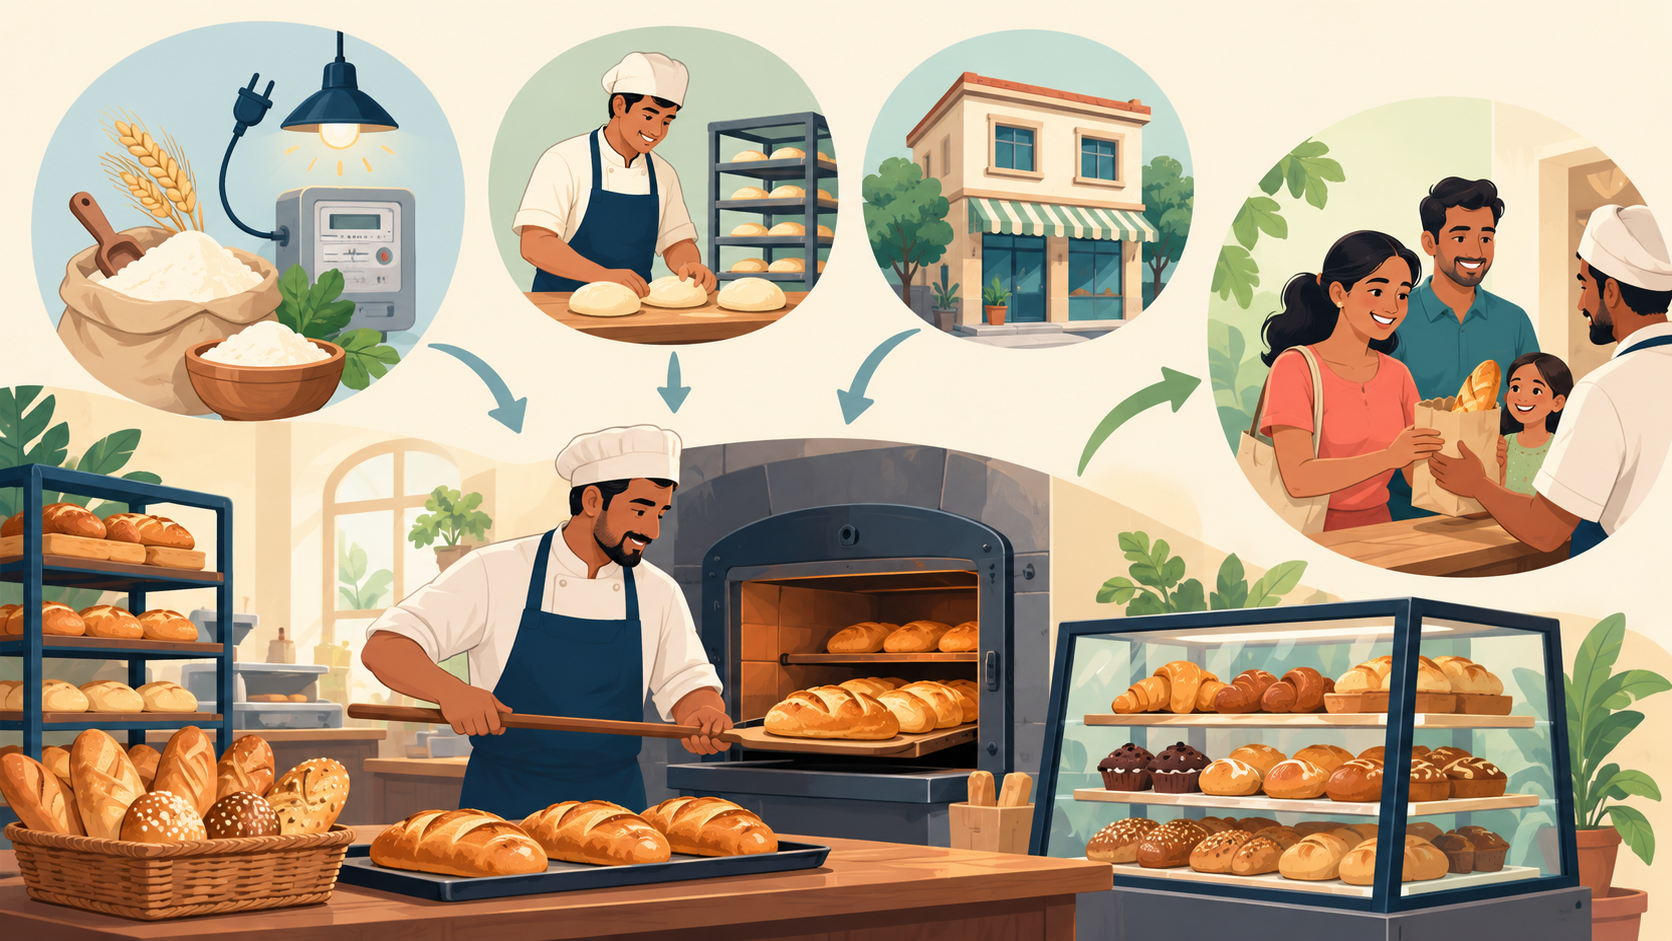 ව්යාපාරයක් නිෂ්පාදනයට වැය කරන මුදල පිරිවැය වන අතර, අලෙවියෙන් ලැබෙන මුදල ආදායමයි.
නිෂ්පාදන ඒකකයක් තීරණ ගන්නා විට එය අසන ප්රධාන ප්රශ්නයක් වන්නේ නිෂ්පාදනයට කොපමණ වැය වේද සහ අලෙවියෙන් කොපමණ ලැබේද යන්නයි. ඒ නිසා පිරිවැය සහ ආදායම ව්යාපාරයක ලාභය, නිෂ්පාදන ප්රමාණය සහ මිල තීරණය කිරීමට අත්යවශ්ය සංකල්ප වේ.
පිරිවැය යනු කුමක්ද?
භාණ්ඩයක් හෝ සේවාවක් නිපදවීම සඳහා ව්යාපාරය දරන වැය පිරිවැය ලෙස හැඳින්වේ. අමුද්රව්ය මිලදී ගැනීම, සේවක වැටුප්, විදුලිය, ගොඩනැගිලි කුලිය සහ යන්ත්ර නඩත්තුව වැනි දේ මෙයට ඇතුළත් විය හැකිය.
ස්ථාවර සහ විචල්ය පිරිවැය
- ස්ථාවර පිරිවැය: කෙටි කාලයේ නිෂ්පාදන ප්රමාණය වෙනස් වුවද නොවෙනස්ව පවතින පිරිවැයයි. කඩ කුලිය, රක්ෂණ ගාස්තුව හෝ යන්ත්රයක් සඳහා මාසික කුලිය උදාහරණ වේ.
- විචල්ය පිරිවැය: නිෂ්පාදන ප්රමාණය සමඟ වෙනස් වන පිරිවැයයි. පිටි, යීස්ට්, විදුලිය, ඇසුරුම් සහ පැය අනුව ගෙවන ශ්රම වැටුප් උදාහරණ වේ.
- මුළු පිරිවැය: ස්ථාවර පිරිවැය සහ විචල්ය පිරිවැය එකතු කළ විට ලැබෙන පිරිවැයයි.
මුළු පිරිවැය = ස්ථාවර පිරිවැය + විචල්ය පිරිවැය
ආදායම යනු කුමක්ද?
ව්යාපාරයක් භාණ්ඩ හෝ සේවා අලෙවි කිරීමෙන් ලබන මුදල ආදායම ලෙස හැඳින්වේ. අලෙවි වූ ඒකක ගණන සහ ඒකකයක මිල ගුණ කිරීමෙන් මුළු ආදායම සොයාගත හැකිය.
මුළු ආදායම = මිල × අලෙවි වූ ප්රමාණය
ප්රායෝගික උදාහරණය: කුඩා පාන් බේකරියක්
බේකරියක් මාසයකට රු. 80,000ක් කඩ කුලිය සහ උදුන සඳහා ගෙවන බව සිතන්න. බේකරිය පාන් නිපදවුවත් නොනිපදවුවත් මෙම වැය පවතින බැවින් එය ස්ථාවර පිරිවැයකි. පාන් රොටියක් නිපදවීමට පිටි, යීස්ට්, ඇසුරුම සහ විදුලිය සඳහා රු. 90ක් වැය වන්නේ නම්, එය ඒකකයක විචල්ය පිරිවැය ලෙස සැලකිය හැකිය.
බේකරිය පාන් රොටි 1,000ක් නිපදවා රු. 150 බැගින් විකුණන්නේ නම් මුළු ආදායම රු. 150,000කි. එම නිෂ්පාදනය සඳහා විචල්ය පිරිවැය රු. 90,000ක් වන අතර ස්ථාවර පිරිවැය රු. 80,000ක් නම් මුළු පිරිවැය රු. 170,000කි. එවිට ආදායම මුළු පිරිවැයට වඩා අඩු බැවින් බේකරියට රු. 20,000ක අලාභයක් ඇති වේ.
මෙම තත්ත්වයේදී ව්යාපාරිකයා මිල, අලෙවි ප්රමාණය, අමුද්රව්ය මිල හෝ නිෂ්පාදන ක්රමය ගැන තීරණ ගත යුතුය. උදාහරණයක් ලෙස වැඩි පාන් ප්රමාණයක් අලෙවි කළහොත් ස්ථාවර පිරිවැය වැඩි ඒකක ගණනක් අතර බෙදී යා හැකිය. එහෙත් වැඩි නිෂ්පාදනයක් සඳහා පාරිභෝගික ඉල්ලුම තිබිය යුතුය.
ලාභය සහ අලාභය
මුළු ආදායම මුළු පිරිවැයට වඩා වැඩි නම් ලාභයක් ලැබේ. මුළු ආදායම මුළු පිරිවැයට වඩා අඩු නම් අලාභයක් ලැබේ.
ලාභය = මුළු ආදායම − මුළු පිරිවැය
වැඩි අලෙවිය සෑම විටම වැඩි ලාභයක් බව නොවේ. අමතර අලෙවියෙන් ලැබෙන ආදායමට සාපේක්ෂව අමතර පිරිවැයද සලකා බැලිය යුතුය.
විභාගයේදී පිළිතුර සකස් කරන ක්රමය
- පිරිවැය හා ආදායම සඳහා නිවැරදි නිර්වචන දෙන්න.
- ස්ථාවර හා විචල්ය පිරිවැය කෙටි කාලයට අදාළ කර වෙන්කර පෙන්වන්න.
- මුළු පිරිවැය සහ මුළු ආදායම සඳහා සූත්ර ලියන්න.
- උදාහරණයේ අගයන් භාවිත කර ලාභය හෝ අලාභය ගණනය කරන්න.
- ව්යාපාර තීරණයකට එම ප්රතිඵලය සම්බන්ධ කරන්න.
ඔබම පරීක්ෂා කර බලන්න
කැෆේ එකක් මාසික කුලිය ලෙස රු. 60,000ක් ගෙවයි. කෝපි කෝප්පයක් සෑදීමට රු. 120ක් වැය වන අතර එය රු. 250කට අලෙවි කරයි. කෝප්ප 800ක් අලෙවි කළ විට මුළු පිරිවැය සහ මුළු ආදායම ගණනය කර ලාභය හෝ අලාභය සොයන්න.
මතක තබා ගන්න: ස්ථාවර පිරිවැය නිෂ්පාදන ප්රමාණය සමඟ කෙටි කාලයේ නොවෙනස්ව පවතින අතර, විචල්ය පිරිවැය වෙනස් වේ. ලාභය තීරණය වන්නේ මුළු ආදායම සහ මුළු පිරිවැය අතර වෙනසෙනි.